Kredi Borcu Olanlar Dikkat! İhtiyaç Kredilerinde Takip Oranı Rekor Kırdı
BDDK verilerine göre ihtiyaç kredilerinde takibe dönüşüm oranı yüzde 6,83 ile tüm zamanların zirvesine çıktı. Kredi kartlarında oran yüzde 5,9. Takibe düşmemek için yapılması gerekenler.
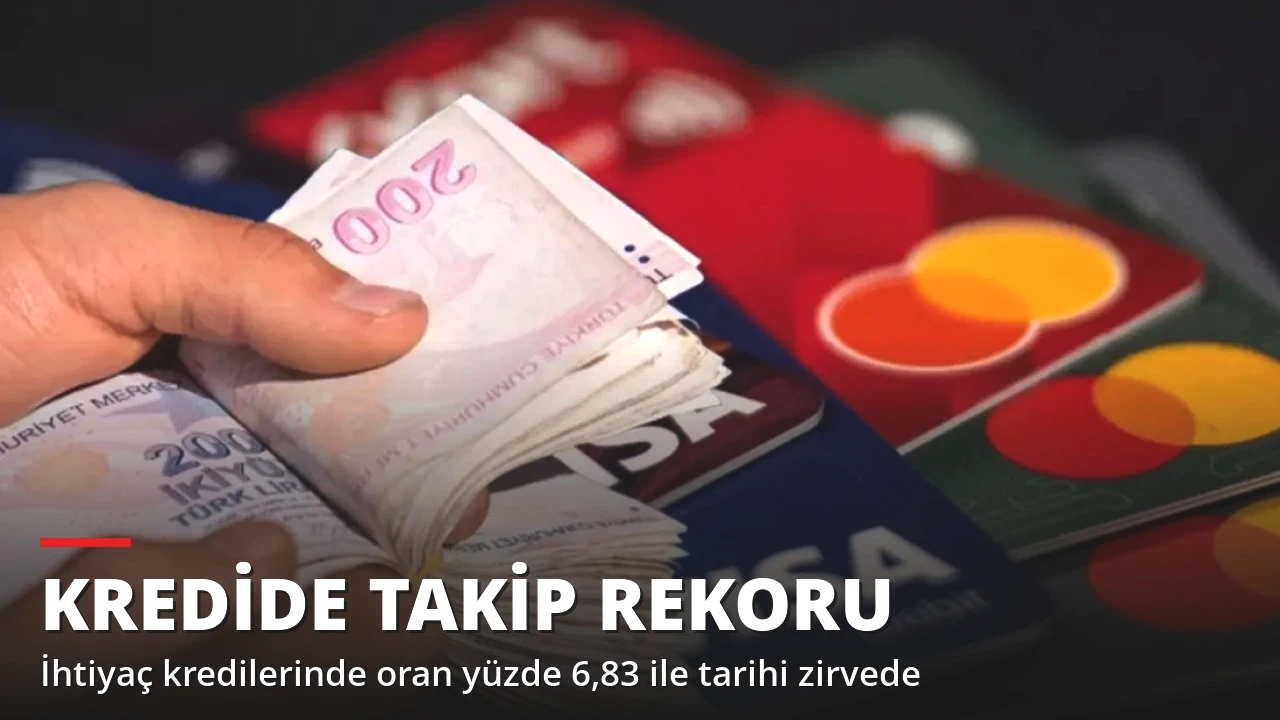
Bankalara olan borcunu ödemekte zorlanan vatandaş sayısı artmaya devam ediyor. Bankacılık Düzenleme ve Denetleme Kurumu'nun (BDDK) son haftalık verileri, ihtiyaç kredilerinde takibe düşen alacakların oranının tarihi bir zirveye ulaştığını ortaya koydu. 9 Ekim itibarıyla ihtiyaç kredilerinde takip oranı yüzde 6,83'e yükseldi ve daha önce görülen en yüksek seviye olan yüzde 6,66 geride kaldı.
Tablo yalnızca ihtiyaç kredileriyle sınırlı değil. Bireysel kredi kartlarında da takipteki alacak oranı yükselişini sürdürerek yüzde 5,9'a çıktı. Bankacılık sektörünün genelinde ise toplam takipteki alacak oranı yüzde 3,2 olarak kaydedildi.
2024'ten bu yana yükseliş sürüyor
Veriler, ihtiyaç kredileri, kredi kartları ve sektör genelindeki takip oranlarının 2024'te gördüğü düşük seviyelerden sonra sürekli yukarı yönlü hareket ettiğini gösteriyor. 2025 ve 2026 boyunca kesintisiz devam eden artış eğilimi, bireysel kredilerde geri ödeme performansının giderek zayıfladığına işaret ediyor.
Ekonomistler, yüksek faiz ortamı, hayat pahalılığı ve gelirlerin harcamalara yetişmemesinin hanelerin borç çevirme kapasitesini zorladığını vurguluyor. Özellikle kredi kartı borcunu ihtiyaç kredisiyle kapatan, sonra yeniden kart kullanmaya devam eden "borç sarmalı" davranışının, takip oranlarını yukarı taşıyan etkenlerden biri olduğu belirtiliyor.
Oran ne anlatıyor?
Yüzde 6,83'lük oran, bankaların verdiği her 100 liralık ihtiyaç kredisinin yaklaşık 6 lira 83 kuruşunun geri dönmeyen ya da ödemesi ciddi şekilde gecikmiş alacak haline geldiği anlamına geliyor; bu basit karşılaştırma oranın kendisinden yapılan hesaplamaya dayanıyor. Kredi kartlarında aynı hesapla her 100 liralık borcun yaklaşık 5 lira 90 kuruşu takipte bulunuyor. Sektör ortalamasının yüzde 3,2'de kalması ise asıl baskının bireysel kredilerde yoğunlaştığını gösteriyor; ticari kredilerde oranlar görece daha düşük seyrediyor.
Takibe düşmek ne anlama geliyor?
Bir kredi ya da kredi kartı borcu belirli bir süre ödenmediğinde banka bu alacağı "takipteki alacak" olarak sınıflandırıyor. Bu aşamadan sonra borçlunun kredi notu ciddi şekilde düşüyor, yeni kredi ve kart başvuruları büyük ölçüde reddediliyor. Borç uzun süre ödenmezse banka yasal takip başlatabiliyor, bu da icra masrafları ve faizlerle birlikte borcun daha da büyümesine yol açıyor.
Kayıtlar Kredi Kayıt Bürosu sisteminde yıllarca görünür kalabildiği için, borcu sonradan kapatan kişiler bile bir süre bankacılık işlemlerinde zorluk yaşayabiliyor. Bu nedenle uzmanlar, borcun takibe düşmeden önce yönetilmesinin çok daha kolay ve ucuz olduğunu hatırlatıyor.
Borcunu ödemekte zorlananlar ne yapmalı?
İlk adım bankayla iletişime geçmek. Ödeme güçlüğü çeken müşteriler, borç takibe düşmeden önce bankalarından yapılandırma talep edebiliyor. Vade uzatma ya da taksitlendirme gibi seçenekler, aylık ödeme yükünü hafifleterek borcun kontrol altında tutulmasına yardımcı oluyor.
Kredi kartlarında yalnızca asgari tutarı ödemek de kısa vadede rahatlatıcı görünse de kalan borca işleyen faiz nedeniyle toplam borcu büyütüyor. Mümkünse asgari tutarın üzerinde ödeme yapmak ve kart limitini gelirle uyumlu seviyeye çekmek öneriliyor.
Birden fazla borcu olanların, en yüksek faizli borçtan başlayarak öncelik sıralaması yapması ve aylık bütçesini gelir-gider tablosuyla takip etmesi, sarmaldan çıkmanın en temel yollarından biri olarak gösteriliyor. Yeni bir kredi çekmeden önce mevcut taksitlerin toplamının aylık gelirin makul bir bölümünü aşıp aşmadığını hesaplamak da gelecekteki sıkıntıların önüne geçebiliyor.
Bankalar da temkinli
Takip oranlarındaki artış, bankaların kredi verme iştahını da etkiliyor. Sektör temsilcileri, bireysel kredi başvurularında gelir belgesi ve ödeme geçmişi incelemelerinin sıkılaştığını belirtiyor. KOBİ kredilerinde de takipteki alacak oranının son 10 yılın ortalamasını aştığı dikkat çekiyor. Önümüzdeki dönemde faiz indirimlerinin hızı ve hanelerin gelir artışı, bu tablonun yönünü belirleyecek en önemli unsurlar olacak.