Selde Aracı ya da Evi Zarar Görenler Dikkat! Tazminat İçin İlk Adım Bu
İstanbul ve çevre illerdeki selin ardından sigorta şirketlerine 897 hasar ihbarı yapıldı. Kasko ve konut sigortası hangi zararı karşılıyor, tazminat için neler yapılmalı? İşte adım adım rehber.
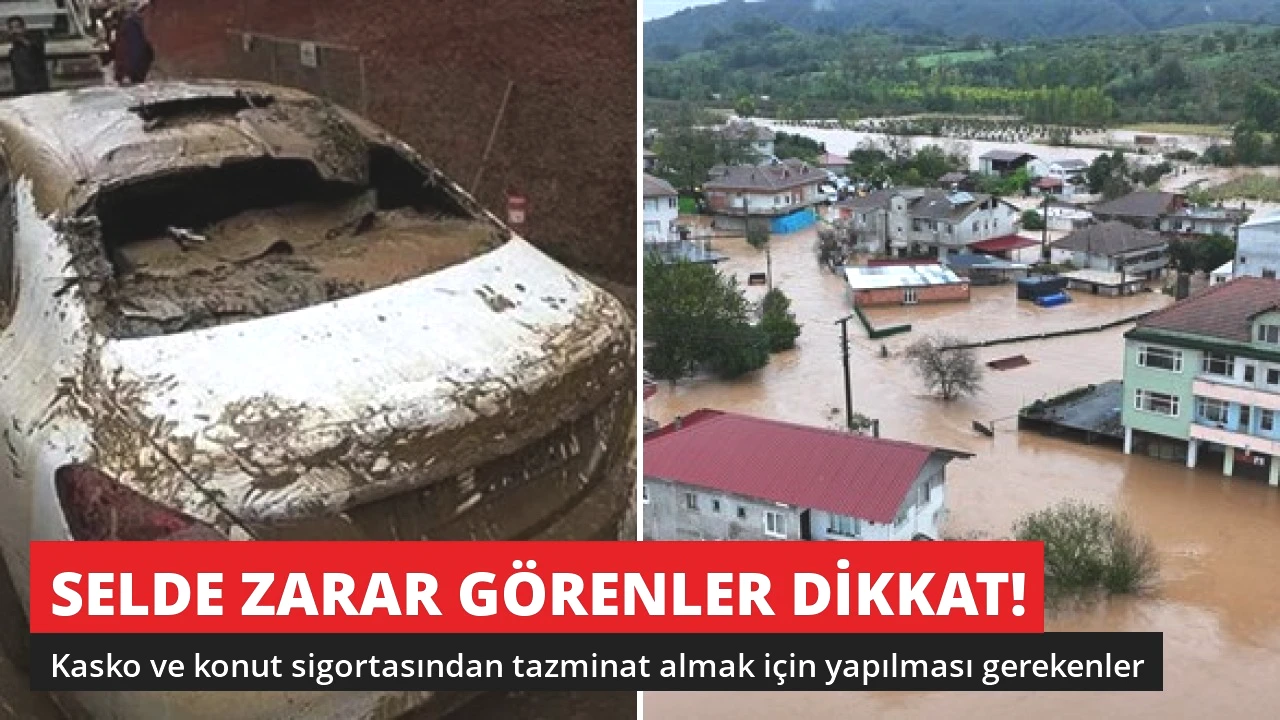
İstanbul başta olmak üzere Marmara'nın birçok ilinde etkili olan şiddetli sağanak, evleri, iş yerlerini ve araçları sular altında bıraktı. Selin ardından vatandaşların aklındaki en önemli soru, oluşan zararın kim tarafından karşılanacağı oldu. Türkiye Sigorta Birliği'nin (TSB) paylaştığı ilk verilere göre sigorta şirketlerine yapılan hasar ihbarı şimdiden yüzlerle ifade ediliyor.
TSB Başkanı Ahmet Yaşar'ın açıklamasına göre 15 Ekim itibarıyla İstanbul'da sel ve su baskını teminatı kapsamında 776'sı yangın, 62'si kasko branşında olmak üzere toplam 838 hasar ihbarı yapıldı. Bursa, Kocaeli ve Yalova ile birlikte bu sayı 897'ye ulaştı. Yaşar, bunların henüz ilk bildirimler olduğunu ve önümüzdeki günlerde sayının artmasının beklendiğini vurguladı.
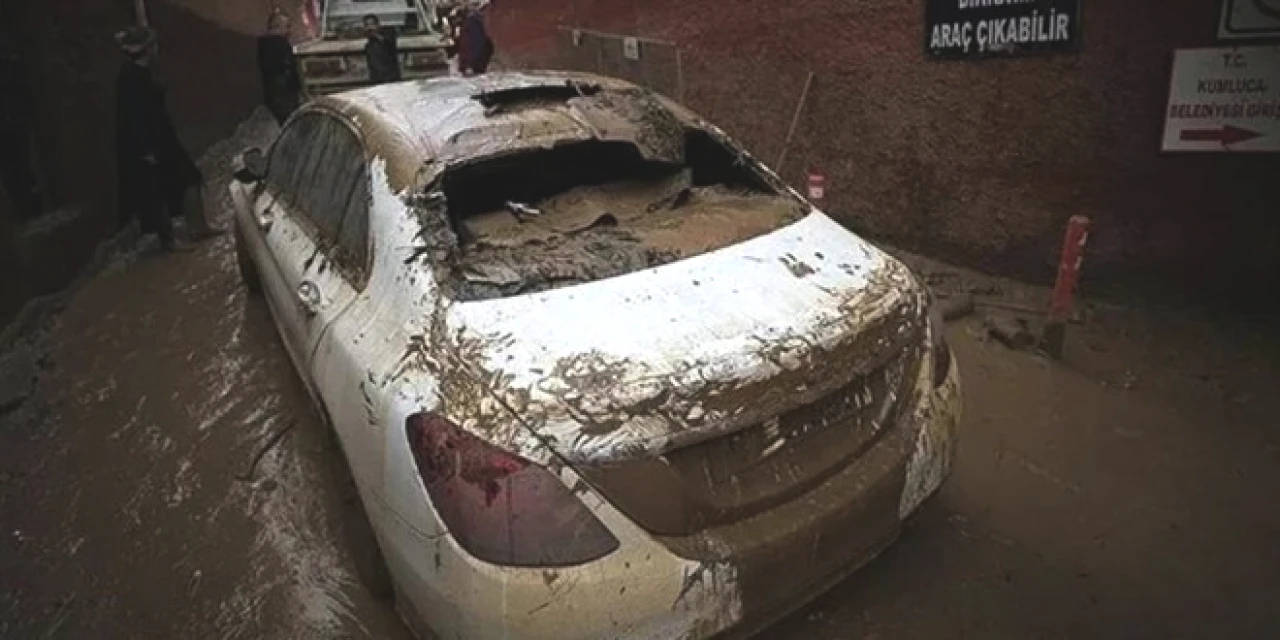
Kasko sel hasarını karşılıyor mu?
Selde zarar gören araçların onarım masrafının karşılanıp karşılanmayacağı tamamen poliçenin kapsamına bağlı. Standart kasko poliçelerinde sel ve su baskını teminatı genellikle yer alıyor; ancak sürücülerin kendi sözleşmelerindeki teminatları ve istisnaları mutlaka kontrol etmesi gerekiyor. Teminat varsa sigorta şirketi hasarı inceleyip poliçe şartlarına göre ödeme yapıyor. Ödenecek tutar; hasarın boyutuna, teminat limitlerine, muafiyetlere ve eksper değerlendirmesine göre değişiyor.
Trafik sigortası kendi aracınızı korumuyor
Pek çok sürücünün yanıldığı nokta zorunlu trafik sigortası. Bu sigorta üçüncü kişilere verilen zararları karşılamak için düzenlendiğinden, araç sahibinin kendi otomobilinde selin yol açtığı hasarı genellikle kapsamıyor. Yani yalnızca trafik sigortası olan bir aracın sel hasarı için tazminat alınması mümkün görünmüyor.
Su altında kalan araçta motoru çalıştırmayın
Uzmanların en önemli uyarısı, sular altında kalan aracın motorunun kesinlikle yeniden çalıştırılmaması. Araç çalışır gibi görünse bile motoru çalıştırmak elektrik ve mekanik sistemlerdeki hasarı büyütebiliyor. Bu durum, sigorta şirketinin hasarın bir kısmını kullanıcı hatası saymasına da yol açabiliyor. Araç güvenli bir noktaya çekiciyle taşınmalı, şirketin yönlendirmesi olmadan kapsamlı onarım yaptırılmamalı.
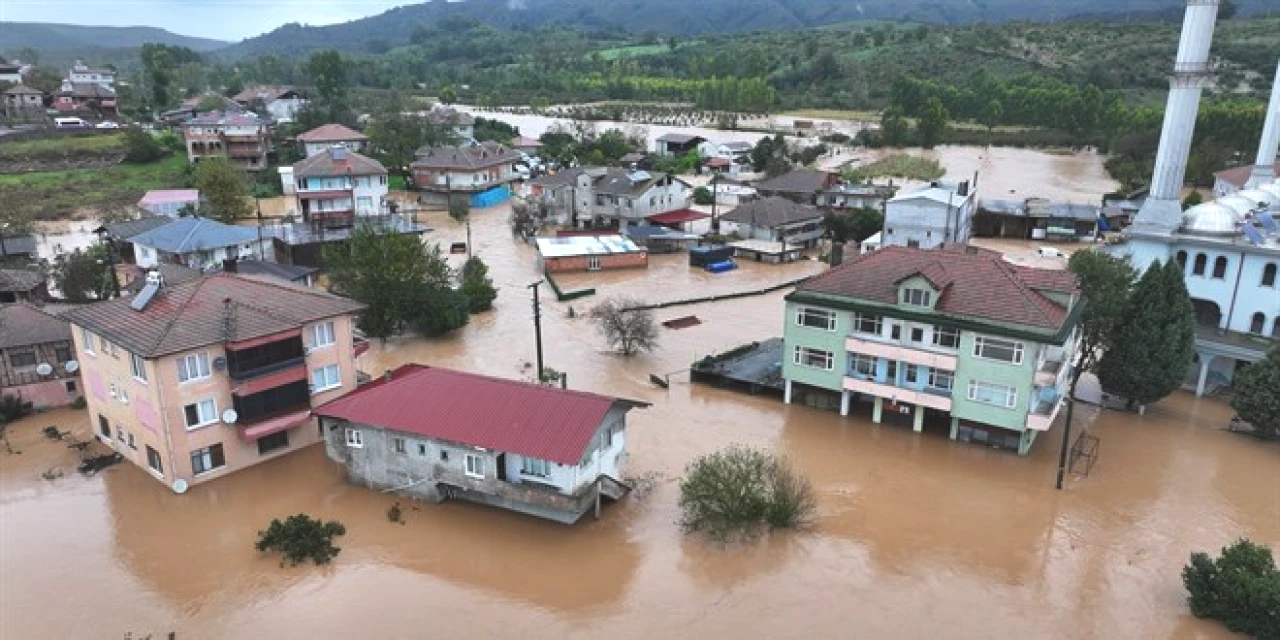
Evi ve iş yeri zarar görenler ne yapmalı?
Konut ve iş yerlerindeki sel hasarları, yangın sigortası poliçelerine eklenen sel ve su baskını teminatı kapsamında değerlendiriliyor. Zorunlu deprem sigortası olan DASK ise yalnızca deprem ve depremin yol açtığı zararları karşıladığı için sel hasarını kapsamıyor. Bu nedenle evi su basan vatandaşların konut sigortası poliçelerine bakması gerekiyor.
Yaşar'ın paylaştığı verilere göre İstanbul'da yaklaşık 940 bin konut ve iş yeri poliçesi bulunuyor; bunun yaklaşık 710 bini konutlara, 208 bini ticari işletmelere, 22 bini sınai tesislere ait. Kentte sigortalılık oranının yüzde 17-20 bandında kalması, zarar gören pek çok evin güvencesiz olduğunu gösteriyor. Araçlarda ise yaklaşık 2,8 milyon kasko poliçesi bulunuyor ve sigortalılık oranı yüzde 43 seviyesinde.
Sigortası olmayanlar ne yapabilir?
Poliçesi bulunmayan vatandaşlar için sigorta yolu kapalı olsa da afet bölgelerinde valilikler ve belediyeler hasar tespit çalışmaları yürütüyor. İstanbul Valiliği'nin açıklamasına göre kentte 808'i konutla, 280'i iş yeriyle ve 76'sı araçla bağlantılı olmak üzere toplam 2 bin 518 ihbar yapıldı. Zarar gören vatandaşların bulundukları ilçenin kaymakamlığına ve belediyesine başvurarak hasarlarını kayıt altına aldırmaları, ileride açıklanabilecek destek programlarından yararlanabilmeleri açısından önem taşıyor.
Tazminat için adım adım yapılması gerekenler
Önce güvenlik: Elektrik ve gaz tesisatı kontrol edilmeden su basan alana girilmemeli.
Fotoğraf ve video: Güvenli koşullarda hasarlı alanların, eşyaların ve araçların fotoğrafları ile videoları çekilmeli, olayın yaşandığı yer kayıt altına alınmalı.
Hızlı bildirim: Vakit kaybetmeden sigorta şirketine ya da acenteye hasar ihbarında bulunulmalı. TSB Başkanı Yaşar, başvurunun gecikmeden yapılmasının sürecin hızla başlaması açısından belirleyici olduğunu vurguluyor.
Faturaları saklayın: Su tahliyesi, çekici ve acil koruma için yapılan harcamaların faturaları saklanmalı; bunlar değerlendirme sürecinde işe yarıyor.
Yaşar, bu selin İstanbul'da 2009'da yaşanan felaketten çok daha büyük olduğunu belirterek sigortalıların içinin rahat olmasını, sektörün eksperleri ve acenteleriyle süreci yakından takip ettiğini söyledi.